海外媒体への広告費とリバースチャージ|消費税の判定前に経理へ渡す契約・請求資料
海外の広告媒体に出稿したあと、経理から「この広告費の消費税はどう扱えばいいのか」と聞かれて、答えに詰まったことはないでしょうか。請求書に消費税の記載がなかったり、媒体によって日本の法人名で請求が来たりと書式がばらばらだと、同じ「Web広告費」でも処理が揃わなくなります。
国外事業者から受ける広告配信は、消費税法上「事業者向け電気通信利用役務の提供」に当たり、条件によっては広告主が自分で消費税を申告するリバースチャージ方式の対象になります。ただし、海外媒体への支払いのすべてに同じ申告が必要なわけではありません。誰と契約し、誰が請求書を出したか、そして自社がどの課税方式で申告しているかで結論が変わります。
この記事では、国税庁が公表している資料をもとに、広告担当者が消費税の判定前に経理へ渡すべき契約・請求資料と、その確認表・記入例をまとめます。本記事は2026年11月4日時点で確認した公表資料にもとづく一般的な解説であり、税理士の監修を受けたものではありません。個別の取引の課税関係や申告の要否は、顧問税理士または所轄の税務署へご確認ください。
この記事の要点
- 国外事業者が行う広告配信は、役務の性質から「事業者向け電気通信利用役務の提供」に当たります
- リバースチャージ方式で申告が必要なのは、一般課税で課税売上割合が95%未満の課税期間に限られます
- 媒体名ではなく、請求元の法人・契約の相手方・税額の記載で扱いを確認します
- 「リバースチャージ対象」の表示がなくても、該当する取引なら納税義務は変わりません
- 経理へは契約・請求・支払の資料を1件ずつ揃え、帳簿に「特定」と記録できる状態で渡します
海外媒体の広告費は請求元と契約の相手方で消費税の扱いが分かれます
海外媒体に支払う広告費の消費税は、請求書を発行した法人が国内法人か国外事業者かで最初に分かれます。国内法人が請求していれば通常の課税仕入れとして扱い、国外事業者が直接請求していればリバースチャージ方式の検討に進みます。媒体のブランド名が海外のものであっても、それだけで扱いは決まりません。
国税庁の「国境を越えた役務の提供に係る消費税の課税関係について」のページと、国内事業者向けリーフレット(令和6年7月、令和8年6月改訂)は、インターネットを介した広告の配信を電気通信利用役務の提供の具体例として挙げています。役務の提供を受ける者の住所等、つまり法人なら本店所在地が国内にあれば、配信元のサーバーがどこにあっても国内取引として扱われます。
リバースチャージ方式とは役務を受けた側が消費税を申告する方式です
リバースチャージ方式とは、国外事業者が行う「事業者向け電気通信利用役務の提供」について、売り手ではなく、その役務を受けた国内事業者に消費税の申告・納税義務を課す方式です。通常の取引では売り手が消費税を預かって納めますが、この方式では買い手である広告主が、支払った金額をもとに自分で税額を計算します。
この方式の対象になる仕入れを、消費税法では「特定課税仕入れ」と呼びます。特定課税仕入れは、申告で課税標準に含めると同時に、仕入税額控除の対象にもなります。そのため、納める額のうち控除できる部分が大きいほど、実質的な負担は小さくなる計算です。
広告の配信は役務の性質から事業者向けに当たります
国外事業者の電気通信利用役務は、「事業者向け」と「消費者向け」に分かれます。国税庁のリーフレットは、役務の性質または取引条件から受け手が通常事業者に限られるものを事業者向けとし、性質から事業者向けに当たる例としてインターネット上での広告の配信を挙げています。電子書籍や音楽の配信のように広く消費者が申し込めるものは消費者向けで、こちらは国外事業者側が申告・納税します。
一方で、広告費として処理していても、海外の制作会社に動画編集を依頼した費用や、海外の調査会社に市場調査を依頼した費用は、同じリーフレットで電気通信利用役務の提供に当たらない例として整理されています。成果物の受け渡しがオンラインでも、制作や調査という別の役務に付随して通信が使われているだけだからです。広告担当者が請求の中身を「配信」「制作」「ツール利用」に分けて伝えると、経理の判定が速くなります。
申告が必要なのは一般課税で課税売上割合95%未満の課税期間です
リバースチャージ方式で実際に申告が必要になるのは、一般課税で申告し、その課税期間の課税売上割合が95%未満の事業者に限られます。国税庁の質疑応答事例「リバースチャージ方式による申告を要する者」は、経過措置により、当分の間はそれ以外の課税期間について特定課税仕入れが「なかったもの」とされると説明しています。
経過措置で特定課税仕入れがなかったものとされる課税期間
国税庁の「国境を越えた役務の提供に係る消費税の課税に関するQ&A」(令和8年6月改訂)は、一般課税で課税売上割合が95%以上の課税期間と、簡易課税制度・2割特例・3割特例が適用される課税期間を、特定課税仕入れがなかったものとされる期間として挙げています。この場合は申告の必要がない代わりに、その分の仕入税額控除もできません。
免税事業者である課税期間も申告は不要です。注意したいのは、課税売上割合は課税期間が終わるまで確定しない点です。期中に「うちは95%以上だから関係ない」と決めて記録を残さずにおくと、決算で割合が下がったときに集計し直す手間が生じます。判定の結果にかかわらず、該当しうる支払いには最初から印を付けておくほうが安全です。
| その課税期間の申告方法 | リバースチャージの申告 | その分の仕入税額控除 |
|---|---|---|
| 一般課税・課税売上割合95%未満 | 必要 | 対象になる |
| 一般課税・課税売上割合95%以上 | 不要(なかったものとされる) | できない |
| 簡易課税・2割特例・3割特例 | 不要(なかったものとされる) | できない |
| 免税事業者 | 不要 | なし |
課税売上割合が95%未満になりやすい広告主
課税売上割合は、売上全体に占める課税売上の割合です。保険診療の収入が大きい医療機関、居住用の家賃収入がある不動産会社、介護保険サービスを提供する事業者、利息収入の大きい金融関連の事業者などは、非課税売上の比率が高く、95%を下回ることがあります。こうした業種で海外媒体に直接出稿している場合は、申告の要否を特に早めに確認しておく必要があります。
なお、課税売上割合に準ずる割合の承認を受けていて、その割合が95%以上でも、課税売上割合そのものが95%未満なら経過措置は適用されないと同じQ&Aに書かれています。自社の割合の水準は広告担当者には分からないことが多いため、判定そのものは経理と税理士に任せ、広告担当者は判定に必要な資料を揃える役割に徹するのが現実的です。
広告運用をプロに任せたい方へ
ハーマンドットはGoogle・Yahoo!・Meta・TikTok・YouTube・LINE・Xの広告運用を代行しています。アカウントは貴社所有のまま、AIと運用者が成果から逆算して改善します。現状アカウントの無料診断も受け付けています。
媒体名ではなく請求書の発行者と税額の記載で確認します
同じ海外発の媒体でも、日本の広告主への請求を国内法人が行っているかどうかは媒体ごとに異なり、変更されることもあります。そのため、「Google広告だから課税」「Meta広告だからリバースチャージ」と媒体名で決めず、手元の請求書や月次明細に記載された発行者名と税額を確認します。
Google広告は国内法人がリセラーとして請求しています
Google広告ヘルプの「各国における税金」は、日本国内に会社の住所があるアカウントについて、月別明細書はGoogle合同会社がリセラーとして発行し、10%の消費税が課されると説明しています(2026年11月4日時点で確認)。この場合、広告主にとっては国内法人からの課税仕入れであり、リバースチャージではなく通常の仕入税額控除の対象として扱うのが基本です。
国内法人からの課税仕入れでは、インボイス制度にもとづく適格請求書の保存が仕入税額控除の要件になります。明細書に登録番号が記載されているか、税率ごとの税額が分かるかを経理が確認できるよう、管理画面からダウンロードした明細書をそのまま渡すのが確実です。クレジットカード払いでも、カード明細だけでは足りない点に注意します。
MetaやTikTokは請求書の発行者を毎回確かめます
TikTok For Businessのヘルプ「日本の消費税(JCT)について」(2026年5月更新)は、Bytedance株式会社が請求書の国・地域を日本とする顧客にサービスを提供する場合は10%の消費税が適用され、請求書の発行者が外国法人で消費税が課されていない企業顧客はリバースチャージで自己申告する責任がある、という趣旨を説明しています。つまり、同じ媒体でも請求元の法人によって扱いが変わりえます。
Meta広告については、日本の広告主向けにどの法人が請求し、消費税をどう扱うかを示した公式ヘルプを、執筆時点で確認できませんでした。会計ソフト各社の解説には外国法人名義の請求書が届く例が紹介されていますが、アカウントの設定や時期によって異なる可能性があります。Meta広告に限らず、請求書に記載された発行者の名称・所在地・税額欄を見て判断してください。
リバースチャージ対象の表示がなくても納税義務は変わりません
事業者向け電気通信利用役務を提供する国外事業者には、あらかじめ相手方に「日本の消費税は役務の提供を受けた貴社が納税することとなります」といった表示を行う義務があります(消費税法第62条)。ただし前述のQ&Aは、この表示がなくても納税義務の成立には影響しないと明記しています。表示がないから対象外、とは判断できません。
提供者が国外の免税事業者であっても、事業者向けの広告配信なら特定課税仕入れになることも、質疑応答事例「免税事業者からの特定課税仕入れ」で示されています。小規模な海外メディアやニュースレターへの広告出稿も、規模にかかわらず同じ確認の対象に入れておきます。
Metaの配信地域別の手数料と請求差額の整理については、以下の記事もあわせてご覧ください。


代理店経由の支払いは契約の相手方が誰かで扱いが変わります
広告代理店を通じて海外媒体に出稿している場合は、広告主が誰と役務の契約をしているかを確認します。代理店が媒体枠を仕入れて広告主に再販しているのか、媒体と広告主の契約を代理店が取り次いでいるだけなのかで、広告主側の消費税の扱いが異なるからです。
国内の代理店が媒体費を含めて請求している場合
国内の代理店が自社の名義で媒体費と手数料をまとめて請求し、消費税を上乗せしている場合、広告主から見れば国内の代理店からの課税仕入れとして扱うのが一般的です。この場合に確認するのは、適格請求書の要件を満たしているか、媒体費と運用手数料が区分されているか、という通常の請求書チェックになります。
媒体費を広告主が媒体へ直接支払い、代理店は運用手数料だけを請求する形もあります。この場合、媒体費は前の章の確認に戻り、手数料は国内の代理店からの課税仕入れとして別々に処理します。1枚の見積書に両方が載っていても、支払先が分かれているなら経理へ渡す資料も分けておきます。
代理店が契約事務を代行しているだけの場合
国税庁のQ&Aには、国外事業者が日本の代理店に契約交渉や代金決済を委託し、役務そのものは国外事業者が直接提供する例が載っています。契約書等により、国内事業者が役務の提供者を国外事業者と認識でき、国外事業者も受け手を事業者と認識できる場合は、事業者向け電気通信利用役務の提供に当たるとされています。代金を国内の代理店へ支払っていても、それだけでリバースチャージの対象外にはなりません。
どちらに当たるかは、発注書や利用規約で役務の提供者として誰が書かれているかで確認します。代理店に「この媒体費の請求は貴社名義の再販ですか、媒体の代行受領ですか」と書面で聞いておくと、経理の判断材料になります。媒体費と代理店手数料の契約の切り分けから確認したい場合は、広告費の請求の内訳整理のご相談も承っています。
運用代行費と配信コストを分けて考える基本については、以下の記事もあわせてご覧ください。

経理へ渡す資料は契約・請求・支払の3点を取引ごとに揃えます
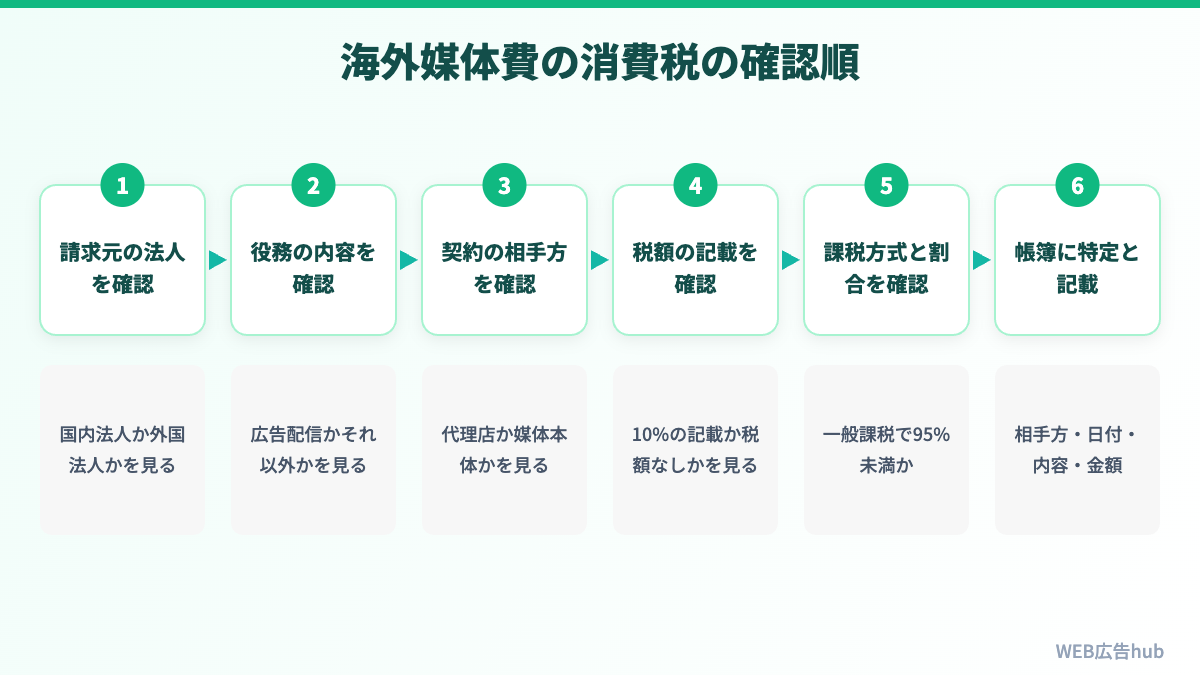
判定前に経理へ渡す資料は、契約の相手方が分かる資料、請求元と税額が分かる資料、支払の事実が分かる資料の3点です。広告担当者が税務判断をする必要はありませんが、この3点が揃っていれば経理と税理士は判定に集中できます。次の図と確認表は、その受け渡しを抜け漏れなく行うために作成したものです。
| 資料 | 確認する記載 | 取得する場所 | 経理が判断に使う点 |
|---|---|---|---|
| 利用規約・発注書 | 契約の相手方の法人名と所在国 | 管理画面の規約、代理店との契約書 | 国外事業者との直接契約か |
| 請求書・月次明細 | 発行者名、所在地、登録番号、税額欄 | 管理画面の請求メニュー | 消費税10%の記載か、税額なしか |
| 取引内容の説明 | 広告配信・制作・ツール利用の区分 | 広告担当者のメモ | 電気通信利用役務に当たるか |
| 支払記録 | 支払日、金額、通貨、換算レート | カード明細、送金記録 | 支払対価の額と計上日 |
| 表示の記録 | リバースチャージ対象である旨の文言 | 規約、請求書の注記、メール | 取引開始時の確認の補助 |
資料を渡す前の注意
- 判定欄は空けたまま渡し、広告担当者が課税・不課税を書き込まない
- 外貨建ての金額は、自分で換算した数字だけでなく原通貨の金額も添える
- 請求元の法人名が前月と変わっていないかを毎月見比べる
確認表は取引先ごとに1行ずつ埋めます
確認表は、媒体ごとではなく請求元の法人ごとに1行を作ります。同じ媒体でも、広告アカウントの請求先国の設定や、代理店経由かどうかで請求元が変わるためです。初回の出稿時に表を埋め、請求元や規約が変わったときに更新する運用にすると、毎月の確認は請求書の発行者名を見比べるだけで済みます。
外貨建ての請求は、円換算の方法を経理と事前に揃えておきます。カード決済ならカード会社の確定額、送金なら送金時の記録が基準になることが多いものの、どのレートを使うかは会社の経理規程と税理士の指示に従ってください。広告担当者が独自に換算した金額だけを渡すと、後で照合できなくなります。
記入例は請求の形ごとに分けて残します
下の表は、確認表に書き込むときの書き方の例です。媒体名を伏せ、請求の形の違いだけを示しています。実際の判定欄は空けておき、経理または税理士が記入する前提にしておくと、広告担当者が税務判断をしたように見えるのを避けられます。
| 請求の形 | 広告担当者の記入例 | 経理・税理士が見るところ |
|---|---|---|
| 国内法人がリセラーとして請求 | 請求元は国内の合同会社、明細に消費税10%と登録番号の記載あり | 適格請求書の要件 |
| 外国法人が直接請求 | 請求元は国外の法人、税額欄なし、内容は広告配信 | 特定課税仕入れと課税売上割合 |
| 国内代理店が再販 | 代理店名義の請求、媒体費と手数料に区分あり | 代理店の適格請求書 |
| 国内代理店が代行受領 | 支払先は代理店、規約上の提供者は外国法人 | 契約書上の役務の提供者 |
媒体の請求書や明細は、管理画面のアカウント停止や仕様変更で後から取り出せなくなることがあります。請求履歴の保全については、以下の記事もあわせてご覧ください。

帳簿には特定課税仕入れである旨と支払対価の額を残します
リバースチャージ方式の仕入税額控除は、適格請求書がなくても、所定の事項を記載した帳簿の保存だけで受けられます。国税庁のQ&Aは、記載事項として次の5つを挙げています。広告担当者が渡す資料は、この5項目を経理が埋められる内容になっていれば十分です。
- 特定課税仕入れの相手方の氏名または名称
- 特定課税仕入れを行った年月日
- 特定課税仕入れの内容
- 特定課税仕入れに係る支払対価の額
- 特定課税仕入れに係るものである旨
最後の「特定課税仕入れに係るものである旨」は、帳簿に「特定」と付記するなど、後から特定課税仕入れだと分かる表示で差し支えないとされています。会計ソフトの税区分で特定課税仕入れを選ぶ運用にしている会社も多いため、広告担当者は請求書の余白や共有フォルダのファイル名に「外国法人・税額なし・配信」と書き添えておくと、経理の入力ミスを防げます。
税額は支払った金額をそのまま課税標準にして計算します
特定課税仕入れの課税標準は支払対価の額で、支払った金額には消費税が含まれていないため、110分の100を掛けて税抜きにする必要はありません。たとえば、一般課税・課税売上割合80%・一括比例配分方式の事業者が、外国法人に税額の記載がない広告配信費を300,000円支払ったと仮定します。国税と地方消費税を合わせた概算で、納める側に30,000円、控除する側に30,000円×80%=24,000円が計上され、差額の約6,000円が実質的な負担になります。
個別対応方式を採用している場合は、その広告が課税売上にだけ対応するのか、非課税売上にも共通するのかの区分で控除額が変わります。上の数字は仕組みを説明するための仮定の試算であり、実際の計算は申告方式や用途区分によって異なります。金額の確定は必ず経理と税理士に任せてください。
月次の締めでは広告担当と経理の確認の分担を決めておきます
海外媒体の消費税で処理が漏れる原因は、税務知識よりも資料の受け渡しのルールが無いことにあります。広告担当者は出稿と請求書の取得、経理は判定と仕訳、税理士は申告の要否と方式の確認、という分担を決め、月次の締めに合わせて確認表を更新する流れを作っておきます。
新しい媒体を使い始める前に確認すること
新しい海外媒体を試すときは、配信を始める前に利用規約の契約相手方と請求書の見本を確認し、確認表に1行を追加します。少額のテスト配信でも、課税売上割合が95%未満の課税期間なら申告の対象になります。テストだから後で処理すればよい、と考えず、初回の請求から同じ流れに乗せることが大切です。
代理店に運用を任せている場合は、媒体の請求元が変わったときや、新しい媒体を追加するときに知らせてもらう取り決めを入れておくと安心です。海外媒体を含む広告アカウントの請求資料の棚卸しから相談したい場合も、お気軽にお問い合わせください。ただし、課税関係の判断や申告は、税理士へご確認いただく前提でお手伝いします。
税理士に確認するときに伝える内容
税理士への確認では、媒体名ではなく、請求元の法人名と所在国、税額の記載の有無、取引内容、年間の支払見込み額を伝えます。自社の課税方式と直近の課税売上割合は経理側で把握しているはずなので、広告担当者は取引の事実を正確に伝えることに集中します。確認した結果と日付を確認表の備考欄に残しておくと、担当者が替わっても判断の経緯を追えます。
複数の代理店や制作会社が関わる場合の責任分界の決め方については、以下の記事もあわせてご覧ください。

まとめ:海外媒体費は資料を揃えてから消費税の判定に回します
国外事業者による広告配信は事業者向け電気通信利用役務の提供に当たりますが、リバースチャージ方式で申告が必要になるのは一般課税で課税売上割合が95%未満の課税期間に限られます。そして、同じ媒体でも請求元が国内法人なら通常の課税仕入れになるため、媒体名ではなく請求元と契約の相手方で確認することが出発点です。
- 請求書の発行者名・所在地・税額欄を見て、国内法人か国外事業者かを確認します
- 代理店経由の支払いは、再販か代行受領かを書面で確かめます
- 契約・請求・支払の3点を確認表に揃え、判定と申告は経理と税理士に任せます
まずは無料で広告アカウント診断を
海外媒体を含めて複数の広告アカウントを運用していると、請求元や支払方法が媒体ごとにばらばらになり、経理への受け渡しが後回しになりがちです。ハーマンドットでは、広告アカウントの構成と請求の流れを確認し、媒体費と運用手数料の内訳の整理や、経理へ渡す資料の揃え方をご提案します。
消費税の課税関係の判断や申告は税理士の領域のため、私たちは広告運用の立場から、判定に必要な事実関係を整える部分をお手伝いします。配信の成果改善とあわせて、請求まわりの整理から相談したい場合もお気軽にお問い合わせください。
無料アカウント診断は閲覧権限の共有だけで受けられ、契約は不要です。